Bola de nieve vs. avalancha: ¿qué método paga tus deudas más rápido?
Bola de nieve vs. avalancha: ¿qué método te saca de las deudas más rápido?
Si tienes varias deudas — tarjetas de crédito, un préstamo para el auto, quizá un préstamo personal — seguro ya te topaste con dos estrategias que compiten por tu atención: el método bola de nieve y el método avalancha. El debate entre bola de nieve y avalancha lleva años, y ambos bandos tienen defensores apasionados. Esta guía explica lo que muestra la investigación real, no solo opiniones, para que elijas el enfoque que se adapte a tu situación financiera.
Qué hace cada método
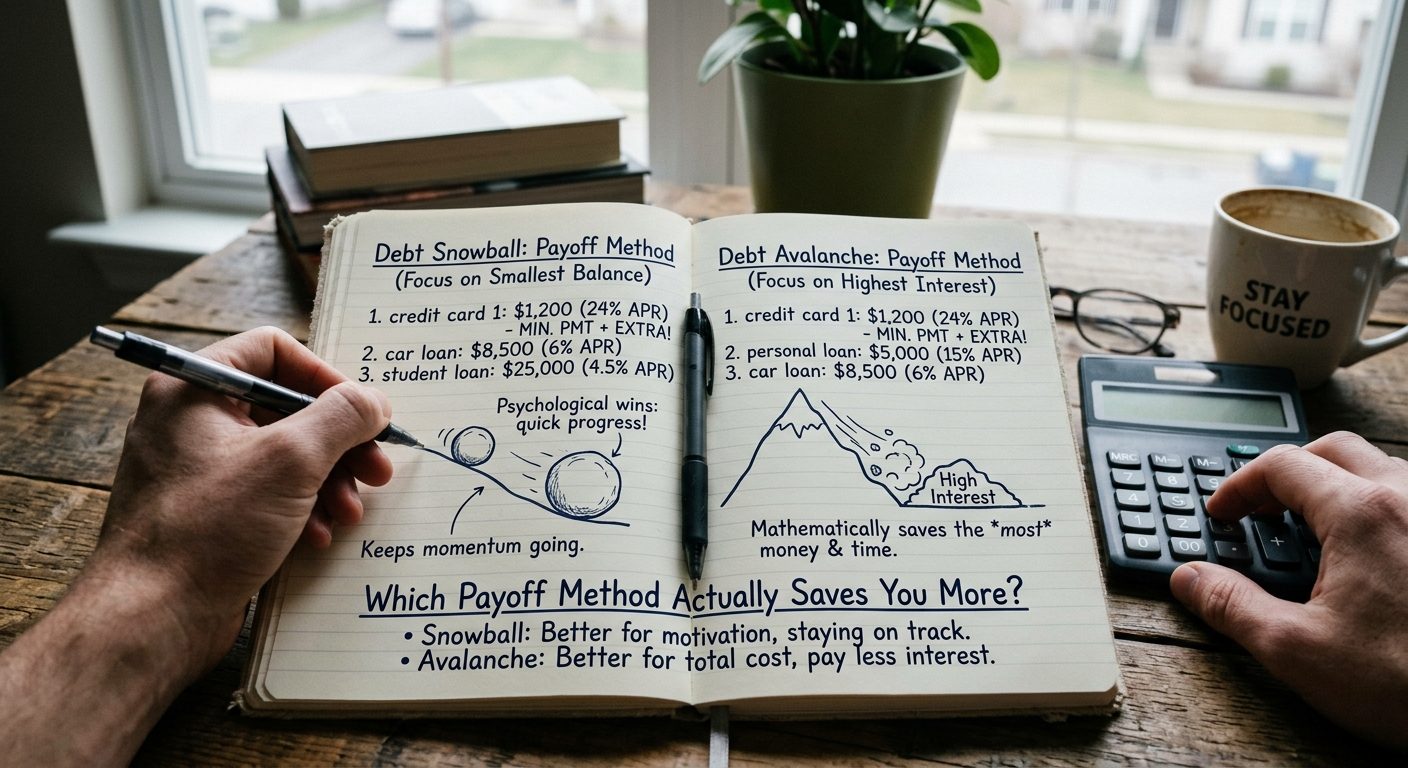
El método bola de nieve consiste en ordenar tus deudas de menor a mayor saldo, sin importar la tasa de interés. Pagas el mínimo en todas excepto en la deuda más pequeña, que recibe cada dólar extra que puedas destinar. Cuando esa deuda queda pagada, trasladas su pago a la siguiente deuda más pequeña, y así sucesivamente, ganando impulso en el camino, como una bola de nieve que crece mientras rueda cuesta abajo.
El método avalancha funciona de forma diferente. En lugar de ordenar las deudas por saldo, las ordenas por tasa de interés, de mayor a menor. Todos los pagos extra van hacia la deuda que te cobra más intereses, sin importar si ese saldo es grande o pequeño. En términos matemáticos, esto siempre debería ahorrarte más dinero con el tiempo, porque eliminas antes tu deuda más cara.
Bola de nieve vs. avalancha: la respuesta corta
Si estás comparando la bola de nieve con la avalancha y quieres la respuesta primero: la avalancha suele costar menos, y la bola de nieve suele sentirse más fácil. Con la avalancha, atacas primero la deuda con la tasa de interés más alta, así que menos de tu dinero se pierde en intereses. Con la bola de nieve, liquidas primero el saldo más pequeño, así que terminas una deuda más pronto. La sección de investigación que sigue lo pone en perspectiva: en un ejercicio de modelado de LendingTree citado en este artículo, los dos métodos dieron resultados idénticos en dos de cuatro escenarios de hogares, y solo se separaron cuando una deuda tenía una tasa mucho más alta que las demás; en ese escenario, la avalancha ahorró aproximadamente $1,292 y terminó alrededor de un mes antes.
| Método | Paga primero | Por qué la gente lo elige | El inconveniente |
|---|---|---|---|
| Bola de nieve | El saldo más pequeño, sin importar la tasa | Logros rápidos que mantienen alta la motivación | Puede costar más en intereses en total |
| Avalancha | La tasa de interés más alta, sin importar el saldo | El menor costo total en matemáticas puras | La primera deuda liquidada puede tardar más |
Entonces, ¿cuál deberías elegir para pagar tus deudas, bola de nieve o avalancha? Si tus deudas tienen tasas de interés muy diferentes, sobre todo una tarjeta de crédito cara junto a préstamos más baratos, la avalancha te devuelve dinero real al bolsillo. Si ya intentaste planes de pago antes y los abandonaste, los logros tempranos de la bola de nieve pueden valer un poco de interés extra, porque el plan solo funciona si sigues cumpliéndolo en el sexto mes. Ambos métodos siguen las mismas reglas: paga el mínimo en cada deuda, destina cada dólar extra a la deuda objetivo, y cuando desaparece, traslada todo ese pago a la siguiente.
Conviene aclarar un término de búsqueda relacionado: «avalanche savings account» (cuenta de ahorros avalancha). No existe ninguna cuenta especial con ese nombre: el ahorro del método avalancha es simplemente el interés que nunca pagas. En el escenario de tasa alta de LendingTree que mencionamos arriba, ese ahorro fue de aproximadamente $1,292 en comparación con la ruta de bola de nieve. El dinero ahorrado de esa manera también necesita un lugar, y uno sensato es una cuenta de ahorros común, separada de tus gastos diarios, idealmente el inicio de un pequeño fondo de emergencia. El hábito funciona en dos pasos: deja que el método avalancha cree el ahorro al liquidar primero tus deudas más caras, y luego mueve lo que ahorras a esa cuenta, para que la próxima factura sorpresa no te empuje de nuevo a las deudas.
¿Quieres ver ambos métodos con tus propios números? Nuestra calculadora gratuita para pagar deudas te permite ingresar tus saldos, tasas de interés y pagos mínimos, y compara la bola de nieve y la avalancha lado a lado: tu fecha para quedar libre de deudas, el interés total y el orden de pago de cada método.
Qué muestra realmente la investigación
Aquí es donde la comparación se pone realmente interesante, porque los datos no siempre coinciden con lo que dice la narrativa popular.
Un análisis académico muy citado, que usó datos de la Encuesta de Finanzas del Consumidor de la Reserva Federal, encontró que, aunque el método avalancha es matemáticamente más eficiente en la mayoría de los casos, el método bola de nieve rinde como un competidor sorprendentemente cercano, en gran parte por los beneficios psicológicos y de formación de hábitos que ofrece a quienes piden prestado.
Un estudio separado de LendingTree modeló cuatro escenarios realistas de deuda en hogares y encontró algo que vale la pena destacar: en dos de los cuatro casos, ambos métodos produjeron secuencias de pago idénticas y costos idénticos. Los dos métodos solo se separaron de forma significativa cuando una deuda tenía una tasa de interés mucho más alta que las demás; en un escenario, el enfoque avalancha ahorró aproximadamente $1,292 y recortó un mes del plazo de pago.
Por otra parte, investigaciones citadas por planificadores financieros han señalado una idea clave sobre el comportamiento: las tasas de finalización dependen menos del monto total de la deuda y más de cuántas cuentas individuales cree una persona que puede cerrar de forma realista. Esto ayuda a explicar por qué el método bola de nieve, a pesar de costar más en intereses sobre el papel, tan a menudo supera a la avalancha en tasas de finalización en la vida real.
Cuándo se separan realmente los números
El tamaño de la diferencia entre estos dos resultados depende mucho de qué tan dispersas estén tus tasas de interés.
- Si todas tus deudas tienen tasas parecidas (digamos, con una diferencia de pocos puntos porcentuales entre ellas), el método que elijas apenas importa en lo financiero. Podrías ahorrar entre $100 y $300 en total si eliges la avalancha.
- Si tienes una mezcla de deuda con tasa baja (como un préstamo para el auto de alrededor del 6%) junto con tarjetas de crédito de tasa alta (20% o más), la ventaja del método avalancha se vuelve mucho más significativa, y a menudo ahorra de $500 a más de $2,000 en intereses totales, según tus saldos y tu plazo.
Un detalle que sorprende a mucha gente: aumentar el monto de tu pago extra mensual tiene aproximadamente el doble de impacto financiero que cambiar de un método a otro. En otras palabras, encontrar $100 extra al mes para destinar a la deuda importa más que el método que elijas.
¿Qué método deberías elegir?
No hay una respuesta «correcta» universal, y cualquier guía financiera que afirme lo contrario está simplificando demasiado. La elección correcta depende de tu personalidad y de tu perfil de deuda específico.
Elige el método bola de nieve si:
- Ya intentaste pagar deudas antes y perdiste la motivación a mitad de camino
- Tienes varias deudas pequeñas que podrías cerrar de forma realista en pocos meses
- Necesitas pruebas visibles de progreso para mantener la disciplina
Elige el método avalancha si:
- Te sientes cómodo posponiendo la gratificación a cambio de un mayor beneficio financiero
- Al menos una de tus deudas tiene una tasa de interés significativamente más alta que las demás
- Eres de los que se mantienen motivados siguiendo los números en lugar de los hitos
Considera un enfoque híbrido si:
- Quieres empezar con uno o dos logros rápidos para motivarte, y luego cambiar a atacar tu deuda de mayor interés una vez que hayas creado impulso. Muchos consejeros financieros recomiendan informalmente este enfoque mixto para quienes no saben en qué grupo caen.
Un primer paso práctico
Sin importar de qué lado del debate entre bola de nieve y avalancha te encuentres, la investigación coincide en un punto: tener cualquier estrategia de pago deliberada y organizada supera por mucho hacer pagos extra dispersos sin un plan. Antes de elegir un método, haz una lista de cada deuda que tienes con su saldo, tasa de interés y pago mínimo. Ese solo paso hace la decisión mucho más concreta que comparar los dos métodos en abstracto.
Descargo de responsabilidad: Este artículo es solo para educación general y no es asesoría financiera, legal ni fiscal. El método de pago adecuado depende de tus saldos, tasas de interés y hábitos, así que considera buscar asesoría profesional calificada para decisiones específicas a tu situación.
Más guías en español
- ¿La regla 50/30/20 sigue funcionando en 2026?
La renta ha subido más rápido que los sueldos durante una década. Te explicamos si la regla 50/30/20 sigue sirviendo y qué usar si no te encaja.
- Cómo ahorrar dinero con ingresos bajos
Ahorrar con ingresos bajos es posible con cantidades pequeñas y automáticas. Aprende a ahorrar con transferencias el día de cobro, una factura a la vez.
Ver todas las guías en FundMil en español.